Raccolta differenziata
La raccolta differenziata dei rifiuti urbani nel comune di Magasa si effettua con il sistema a cassonetti stradali.
La raccolta differenziata è obbligatoria per tutti gli utenti e prevede il ritiro domiciliare o cassonetti stradali per le seguenti tipologie:
- carta (cassonetto bianco);
- vetro / lattine (cassonetto blu);
- indifferenziato residuo (cassonetto verde).
Tutti i rifiuti urbani non pericolosi, anche ingombranti, possono essere consegnati al Centro di Raccolta comunale; i rifiuti urbani pericolosi e gli elettrodomestici vanno invece conferiti al Centro di Raccolta di Valvestino.
Altri servizi a richiesta:
- Ritiro domicilio rifiuti ingombranti (quarto lunedì del mese di gennaio-marzo-maggio-luglio-settembre-novembre): servizio prenotabile fino a due giorni prima dello svolgimento al numero verde 800 033 955 attivo da lunedì a venerdì dalle 08.00 alle 20.00 e sabato dalle 08.00 alle 13.00. Per la prenotazione è necessario indicare i dati dell'intestatario TARI (cognome, nome, codice fiscale, indirizzo di ritiro) e la tipologia di rifiuti da ritirare. Pezzi massimi 3. In alternativa, il servizio è attivabile anche attraverso la compilazione dell'apposito form: un operatore entrerà in contatto con voi per fissare l'appuntamento. Per ogni servizio sono disponibili n.4 posti. La richiesta è accolta anche in funzione della disponibilità per quella determinata data.
Per maggiori informazioni consultare l'eco calendario, gli orari del Centro di Raccolta o contattare direttamente il Comune.
ABC dei rifiuti di Magasa
Centri di raccolta: orari e istruzioni per l'uso
Istruzioni per i privati:
Scarica il modulo da compilare se hai necessità di entrare con un furgone
Istruzioni per le aziende:
Scarica la SCHEDA DI CONFERIMENTO necessaria per entrare al Centro di Raccolta
ingresso consentito fino a 5 minuti prima della chiusura
| GIORNO | MATTINA | POMERIGGIO |
|---|---|---|
| Lunedì | ||
| Martedì | 11:00 - 12:00 | |
| Mercoledì | ||
| Giovedì | ||
| Venerdì | ||
| Sabato | 11:00 - 12:00 | |
| Domenica |
Il Centro di Raccolta è sempre chiuso nei giorni festivi
RIFERIMENTI E INDIRIZZI DEL COMUNE E DEL GESTORE DEL SERVIZIO
In questa sezione sono disponibili tutte le informazioni relative al Gestore dei Rapporti con l'Utenza (Comune di Magasa) e al Gestore del Servizio sul Territorio (Garda Uno S.p.A.).
Per ogni aspetto che riguarda l'Utenza in termini di Tributo TARI (Attivazione, Disattivazione, Calcolo del Tributo e relativi addebito, aggiornamento dati anagrafici, pagamenti e solleciti, riscossione coattiva e ingiunzioni, assimilazione dei Rifiuti agli Urbani), la competenza è esclusivamente dell'Ente Locale: Comune di Magasa, i cui riferimenti sono qui sotto riportati.
Per ogni aspetto che riguarda il Servizio in termini operativi (raccolta dei rifiuti differenziati e del Secco Residuo sul territorio, accesso ai Centri di Raccolta, modalità di conferimento dei Rifiuti, problemi di mancata raccolta, evidenza di errato conferimento), la competenza è esclusivamente del Gestore Garda Uno S.p.A., i cui riferimenti sono qui sotto riportati.
Comune di Magasa
Sede: Via Giuseppe Garibaldi, 1 - 25080 Magasa (BS) - Ufficio Tributi
Codice Fiscale: 00571420173; Partita IVA: 00570990986
Svolge il Servizio di Gestione della Tariffa e del Rapporto con l'Utenza.
Per ogni necessità che riguarda il Tributo TARI, la modalità di addebito e di calcolo, per i pagamenti e le posizioni sospese è disponibile lo Sportello dell'Ufficio Tributi presso la Sede del Comune. Possono essere inviate segnalazione di errori nella determinazione di quanto addebitato e di errori / variazioni nei dati relativi all'Utenza rilevanti ai fini della commisurazione dell’addebito stesso
Martedì
Mercoledì
Giovedì
Venerdì
Apri un ticket
Comune di Magasa
Sede: Via Giuseppe Garibaldi, 1 - 25080 Magasa (BS) - Ufficio Tributi
Codice Fiscale: 00571420173; Partita IVA: 00570990986
Svolge il Servizio di Spazzamento delle Strade.
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non consentono una celere risposta in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Martedì
Mercoledì
Giovedì
Venerdì
Apri un ticket
Garda Uno S.p.A.
Sede: Via Italo Barbieri 20 - 25080 Padenghe sul Garda (BS)
Svolge il Servizio operativo di Gestione della Raccolta e del Trasporto dei Rifiuti Urbani ed Assimilati
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non consentono una celere risposta in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Si raccomanda, all'apertura del ticket, di non utilizzare una email PEC, salvo che non si sia certi che la PEC possa ricevere anche da caselle postali elettroniche non certificate. Nel caso sia necessario utilizzare comunque una PEC, vi invitiamo a scrivere direttamente al nostro recapito PEC sotto indicato.
Martedì - Contact Center
Mercoledì - Contact Center
Giovedì - Contact Center
Venerdì - Contact Center
Sabato - Contact Center
Apri un ticket
Avvisi Comune
La Tassa sui rifiuti (TARI) è stata istituita con decorrenza dal 1° gennaio 2014 ed è destinata a finanziare i costi relativi al servizio di gestione dei rifiuti urbani ed assimilati avviati allo smaltimento.
La TARI è dovuta da chiunque possieda, occupi o detenga a qualsiasi titolo e anche di fatto, locali o aree scoperte, a qualsiasi uso adibiti, suscettibili di produrre rifiuti urbani assimilati, con vincolo di solidarietà tra i componenti del nucleo familiare o tra coloro che usano in comune i locali o le aree. Sono escluse dalla TARI le aree scoperte pertinenziali o accessorie a locali tassabili, non operative, e le aree comuni condominiali di cui all'articolo 1117 del codice civile che non siano detenute o occupate in via esclusiva.
In caso di detenzione temporanea di durata non superiore a mesi 6 nel corso dello stesso anno solare la TARI è dovuta solo dal possessore a titolo di proprietà, uso, usufrutto, abitazione o superficie.
Si intendono per:
- locali, le strutture stabilmente infisse al suolo chiuse su tre lati verso l'esterno, anche se non conformi alle disposizioni urbanistico-edilizie, nonché strutture semplicemente poste sul suolo;
- aree scoperte, sia le superfici prive di edifici o di strutture edilizie, sia gli spazi circoscritti che non costituiscono locale, come tettoie, balconi, terrazze, campeggi, dancing e cinema all'aperto, parcheggi;
- utenze domestiche, le superfici adibite a civile abitazione;
- utenze non domestiche, le restanti superfici, tra cui le comunità, le attività commerciali, artigianali, industriali, professionali e le attività produttive in genere.
Sono escluse dal tributo:
- le aree scoperte pertinenziali accessorie ai locali di civili abitazioni, quali i balconi e le terrazze scoperte, i posti auto scoperti, i cortili, i giardini e i parchi;
- le aree comuni condominiali di cui all'art. 1117 c.c. che non siano detenute o occupate in via esclusiva, come androni, scale, ascensori, stenditoi o altri luoghi di passaggio o di utilizzo comune tra i condomini.
L'acquisizione della residenza anagrafica o la presenza di arredo e/o l’attivazione anche di uno solo dei pubblici servizi di erogazione idrica, elettrica, calore, gas, telefonica o informatica costituiscono presunzione semplice dell’occupazione o conduzione dell’immobile e della conseguente attitudine alla produzione di rifiuti, facendo scattare l'obbligo di corresponsione del tributo. Per le utenze non domestiche la medesima presunzione è integrata altresì dal rilascio da parte degli enti competenti, anche in forma tacita, di atti assentivi o autorizzativi per l’esercizio di attività nell'immobile.
La mancata utilizzazione del servizio di gestione dei rifiuti urbani e assimilati o l’interruzione temporanea dello stesso non comportano esonero o riduzione del tributo.
Il gestore ha adottato la Carta della Qualità del Servizio così come previsto dalla Delibera ARERA n.15/2022/R/rif
Il Comune di Magasa con Delibera del Consiglio Comunale n.2 del 27/05/2023 ha adottato la Carta della Qualità del Servizio.
Le Tariffe per l'anno 2026 sono state Deliberate dal Consiglio Comunale in data 25/07/2026. Le Tariffe sono calcolate sulla base del Piano Economico e Finanziario che, dall'anno 2026 e per l'intero periodo regolatorio 2026-2029, è predisposto sulla base del terzo Metodo Tariffario Rifiuti di cui all'Allegato A della Delibera 397/2025/R/rif dell'Autorità ARERA che, dal 01/01/2018, svolge le funzioni di Regolazione anche del Servizio Integrato dei Rifiuti.
Si riportano gli atti attualmente vigenti (cliccare sul documento per accedervi).
Il calcolo della Tariffa TARI si basa su due norme:
- per quanto concerne la misura del costo del servizio e il Piano Economico Finanziario, il calcolo avviene con il Metodo Tariffario Rifiuti 3 (MTR-3) come definito dalla delibera ARERA n.397/2025/R/rif del 05/08/2025;
- per quanto concerne l'articolazione del costo del servizio nei confronti dell'utenza domestica e non domestica, il calcolo avviene con le regole di cui al DPR 158/1999 e relativi allegati.
Entrambe le norme coesistono in quanto hanno, come detto, due diversi scopi: rispettivamente misurare il costo del servizio e suddividerlo tra gli utenti.
Secondo le regole stabilite dal DPR 158/1999, l'importo dovuto per le utenze domestiche è composto da una quota fissa calcolata moltiplicando la superficie occupata per la tariffa unitaria corrispondente al numero degli occupanti dell'utenza e una quota variabile in funzione del numero dei componenti. Per le utenze non domestiche l'importo dovuto è calcolato moltiplicando sia la quota fissa che la quota variabile per la superficie occupata con riferimento alla categoria dell'attività svolta.
Tariffa per le utenze domestiche
L'importo totale annuo da versare si ricava moltiplicando la quota fissa, rilevata in corrispondenza del numero dei componenti, per la superficie imponibile dell'abitazione. Al risultato ottenuto va sommato l'importo della quota variabile.
Esempio: abitazione di 100 mq occupata da 3 componenti
Tariffa Quota Fissa per mq = € 0,7668
Tariffa Quota Variabile per 3 componenti = € 61,42
Calcolo: 100 mq x € 0,7668 = € 76,68 + € 61,42 = € 138,10
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno e UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
Tariffa per le utenze non domestiche
Le utenze non domestiche sono suddivise in 30 categorie così come identificate dal DPR 158/1999.
L'importo totale annuo da versare si ricava moltiplicando sia la quota fissa che la quota variabile, rilevata in corrispondenza della categoria, per la superficie imponibile dell'attività.
Esempio: ufficio di 50 mq - categoria 11
Tariffa Quota Fissa per mq = € 2,0148
Tariffa Quota Variabile per mq = € 1,3144
Calcolo: 50 mq x € 2,0148 + 50 mq x € 1,3144 = € 166,46
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno, UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
L'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) ha istituito con la Delibera 386/2023/R/rif i sistemi di perequazione nel settore dei rifiuti urbani.
I sistemi di “perequazione” sono specifiche componenti tariffarie estese alla totalità delle utenze nazionali che hanno lo scopo di compensare i costi generati da eventi o attività localizzate al fine di “socializzarli” e non farli gravare sulla sola utenza “locale” incolpevole del verificarsi di tali eventi.
Con decorrenza 01/01/2024 sono previste due componenti perequative che ogni Comune è obbligato ad addebitare nei documenti di addebito della TARI:
UR1 compensa i costi di trasporto e trattamento/smaltimento dei rifiuti accidentalmente e volontariamente pescati nei mari e nelle acque interne del paese. È transitoriamente quantificata in 0,10€/anno per utenza;
UR2 compensa le agevolazioni riconosciute alle utenze colpite da eventi eccezionali e calamitosi. È transitoriamente quantificata in 1,50€/anno per utenza.
Con la Delibera 176/2025/R/rif ARERA ha confermato la modifica dell'allegato A della Delibera 386/2023/R/rif istituendo con decorrenza 01/01/2025 un'ulteriore componente perequativa:
UR3 per la copertura delle agevolazioni riconosciute ai beneficiari di bonus sociale per i rifiuti. Inizialmente è posta pari a 6,00€/anno per utenza.
Gli importi delle componenti perequative sono rapportabili ai giorni effettivi di occupazione dell'immobile.
Le componenti non sono soggette a riduzioni o esenzioni.
Ogni utenza è soggetta a questa imposizione.
L'importo derivante dall'applicazione delle componenti è versato alla Cassa per i Servizi Energetici e Ambientali (CSEA).
Per l'anno 2026 sono previste due rate di pagamento con le seguenti scadenze:
• 1ª rata entro il 16 settembre
• 2ª rata entro il 16 novembre
Il pagamento si effettua tramite F24 allegato all'avviso di pagamento:
- presso sportelli bancari o postali senza commissioni di versamento;
- on-line per i titolari di c/c abilitati al servizio di home banking.
Il mancato ricevimento dell’avviso non esime in alcun caso il contribuente dall'obbligo del pagamento della Tassa alle date indicate.
In caso di mancato recapito dell’avviso di pagamento, l’utente può contattare l’Ufficio Tributi del Comune di Magasa
Il Regolamento TARI vigente prevede all'art.32, riportato a seguire, la modalità per l'ulteriore rateizzazione degli avvisi di pagamento.
Art.32 Versamenti
[…]
7. Il contribuente che si trovi in una situazione di temporanea e obiettiva difficoltà può richiedere con istanza scritta, indicandone le ragioni ed entro la scadenza del versamento, la rateizzazione dei pagamenti delle somme dovute degli avvisi di pagamento, di avvisi di accertamento e relativi accessori.
8. L’istanza scritta di richiesta della rateizzazione deve essere trasmessa all’ufficio Tributi del Comune.
9. La rateizzazione viene concessa con atto del Funzionario Responsabile della Tari.
10. Il numero massimo di rate concedibili è pari a:
a) 2 rate mensili per importi fino a € 200,00;
b) 4 rate mensili per importi da € 201,00 fino ad € 500,00;
c) 6 rate mensili per importi oltre € 500,00.
11. Qualora l’importo complessivo oggetto di rateizzazione sia superiore ad € 20.000,00 il contribuente dovrà presentare idonea polizza fideiussoria.
12. In caso di comprovato peggioramento della situazione di cui al comma 6, la dilazione concessa può essere prorogata una sola volta, per un ulteriore periodo e fino a un massimo di 6 rate mensili.
13. In caso di mancato pagamento, dopo espresso sollecito, di due rate anche non consecutive nell'arco di sei mesi nel corso del periodo di rateazione, il debitore decade automaticamente dal beneficio e il debito non può più essere rateizzato; l'intero importo ancora dovuto è immediatamente riscuotibile in unica soluzione.
E' possibile ricevere la bolletta in formato elettronico aprendo una richiesta presso l'Ufficio Tributi del Comune di Magasa
La TARI non viene applicata automaticamente sulla base dell'espletamento di pratiche anagrafiche e/o altre pratiche comunali ma è necessario dichiarare ogni nuova conduzione/occupazione e ogni eventuale variazione.
La dichiarazione di inizio occupazione o di variazione deve essere presentata entro 30 giorni dall'inizio dell'occupazione o si è verificata la variazione e conserva efficacia anche per le annualità successive qualora non si verifichino modificazione dei dati denunciati.
Non devono essere dichiarate le variazioni relative alla modifica del numero dei componenti famigliari quando si tratta di soggetti residenti nello stesso nucleo famigliare. Devono, invece, essere dichiarate le variazione del numero dei componenti nei casi di soggetti non residenti o soggetti residenti in nuclei separati rispetto a quello dell'intestatario della denuncia TARI.
In caso di decesso dell'intestatario dell'utenza TARI l'utenza verrà volturata d'ufficio al nuovo intestatario della scheda anagrafica.
La dichiarazione di cessata occupazione/detenzione o possesso dei locali o delle aree deve essere presentata dal dichiarante o dai soggetti conviventi entro 30 giorni dalla cessata occupazione (locali liberi da cose e persone).
Se la dichiarazione di cessazione è presentata in ritardo, la tassa è dovuto sino alla data in cui viene prodotta, salvo il caso di duplicazione (vale a dire che altro soggetto passivo abbia già versato il tributo per i medesimi locali) o dimostrazione della effettiva cessazione con la produzione della documentazione che attesti la cessazione delle utenze ai servizi di rete.
I motivi più ricorrenti che implicano un obbligo di nuova denuncia, denuncia di variazione o cessazione sono:
- le nuove occupazioni effettuate da soggetti a seguito di immigrazione o di costituzione di una nuova famiglia;
- il trasferimento nell'ambito del Comune poiché comporta una variazione della metratura dei locali o delle aree occupate ed un nuovo recapito;
- il cambio di intestazione della denuncia nei casi di subentro per decesso di soggetti non residenti.
Informazioni rilevanti per il caso di ritardato od omesso pagamento, ivi inclusa l'indicazione, per quanto applicabile, del tasso di interesse di mora e/o di penalità e/o sanzioni, nonché tutte le indicazioni utili affinché l'utente sia messo in condizione di procedere tempestivamente al pagamento dell'importo dovuto.
In caso di omesso versamento alle date di scadenza previste è possibile regolarizzare la propria posizione avvalendosi del RAVVEDIMENTO OPEROSO (art.13 del D.Lgs 472/1997 e successive modificazioni). Il ravvedimento operoso è applicabile solo se la violazione non sia stata già contestata e comunque non siano iniziate attività amministrative di accertamento delle quali il contribuente abbia avuto formale informativa.
Il Regolamento TARI vigente prevede all'art.37 e seguenti:
Art. 37. Accertamento dell’inadempimento agli obblighi di versamento
1. Al contribuente che non versi alle prescritte scadenze le somme dovute è notificato, anche a mezzo raccomandata A.R. e a pena di decadenza entro il 31 dicembre del quinto anno successivo all’anno per il quale il tributo è dovuto, avviso di accertamento per omesso o insufficiente pagamento.
2. L’avviso indica le somme da versare in unica rata entro sessanta giorni dalla ricezione, con addebito delle spese di notifica, e contiene l’avvertenza che, in caso di inadempimento, si rende dovuta, senza ulteriore atto, la sanzione per omesso pagamento, oltre agli interessi di mora, e si procederà alla riscossione coattiva con aggravio delle spese di riscossione.
3. Si applicano i commi 3, 4 e 5 del precedente articolo 36.
Art. 38. Sanzioni
1. In caso di omesso o insufficiente versamento del tributo risultante dalla dichiarazione si applica la sanzione del 30% di ogni importo non versato. Per i versamenti effettuati con un ritardo non superiore a novanta giorni, la sanzione è ridotta alla metà. Fatta
salva l'applicazione della disciplina del ravvedimento operoso di cui all’art. 13 d.lgs. 18 dicembre 1997, n. 472, per i versamenti effettuati con un ritardo non superiore a quindici giorni, la sanzione di cui al secondo periodo è dell’1% per ciascun giorno di ritardo.
2. In caso di omessa presentazione della dichiarazione, anche relativamente a uno solo degli immobili posseduti, occupati o detenuti, si applica la sanzione amministrativa dal cento al duecento per cento del tributo dovuto, con un minimo di 50 euro.
3. In caso di infedele dichiarazione si applica la sanzione amministrativa dal cinquanta al cento per cento del tributo non versato, con un minimo di 50 euro.
4. In caso di mancata, incompleta o infedele risposta al questionario di cui al precedente articolo 36, comma 2, entro il termine di sessanta giorni dalla notifica dello stesso, si applica la sanzione amministrativa da euro 100 a euro 500. La contestazione di tale violazione deve avvenire, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui è commessa la violazione.
5. Qualora i documenti utilizzati per i versamenti non contengono gli elementi necessari per l’identificazione del soggetto che li esegue e per l’imputazione della somma versata, si applica la sanzione da € 103 a € 516, stabilita dall’art. 15 del Decreto legislativo 18 dicembre 1997, n. 471.
6. Le sanzioni previste nei commi 2, 3 e 4 sono ridotte a un terzo della misura irrogata se, entro il termine per ricorrere alle commissioni tributarie, interviene acquiescenza del contribuente con il pagamento del tributo, se dovuto, e della sanzione e degli interessi.
7. Si applica per quanto non specificamente disposto, la disciplina generale prevista per le sanzioni amministrative per la violazione di norme tributarie di cui al Decreto Legislativo 18 dicembre 1997, n. 472.
Art. 39. Interessi
1. Gli interessi di mora, di rateazione e di rimborso sono computati nella misura del vigente tasso legale.
2. Gli interessi sono calcolati con maturazione giorno per giorno con decorrenza dal giorno in cui sono divenuti esigibili.
BONUS SOCIALE RIFIUTI
Il Bonus Sociale Rifiuti è un'agevolazione per sostenere le famiglie in condizioni di disagio economico. Consiste in uno sconto del 25% sull'importo totale della TARI dovuta.
Il bonus è destinato ai cittadini intestatari dell'utenza rifiuti che appartengono a un nucleo familiare in condizioni di svantaggio economico. I requisiti per ottenerlo sono quello di avere un indicatore ISEE non superiore a 9.530 euro oppure avere un indicatore ISEE non superiore a 20.000 euro se si tratta di una famiglia numerosa (con almeno 4 figli a carico).
Il riconoscimento è completamente automatico. Per averne diritto è sufficiente presentare ogni anno all'INPS la Dichiarazione Sostitutiva Unica (DSU) per ottenere l'attestazione ISEE.
Se l'ISEE rientra nei limiti previsti, l'INPS invierà in automatico i dati ai sistemi informatici nazionali, che li trasmetteranno in modo sicuro al gestore dell'attività di gestione tariffe e rapporto con gli utenti.
Lo sconto viene applicato direttamente come riduzione sulla bolletta TARI. Il meccanismo entrerà a regime a partire dall'anno 2026 (utilizzando i dati delle attestazioni ISEE valide richieste nel corso del 2025). Pertanto, se si ha diritto, lo sconto sarà applicato direttamente nel primo avviso di pagamento utile dell'anno.
ALTRE RIDUZIONI
Il Regolamento TARI vigente tratta delle riduzioni e delle agevolazioni dall'art.27 e seguenti:
art.27 Riduzioni correlate alla situazione dell'utenza
1. All’unica unità immobiliare posseduta dai cittadini italiani non residenti nel territorio dello Stato e iscritti all’ Anagrafe degli italiani residenti all’estero, già pensionati nei rispettivi Paesi di residenza, a titolo di proprietà o di usufrutto in Italia, a condizione che non risulti locata o data in comodato d’uso, il tributo è ridotto a un terzo nella quota fissa e nella quota variabile.
art.28 Riduzioni per inferiori livelli di prestazione del servizio
art.29 Riduzioni per recupero e riciclaggio dei rifiuti urbani (utenze non domestiche)
art.30 Altre agevolazioni
1. Con deliberazione del Consiglio Comunale è possibile prevedere agevolazioni:
a) a favore di particolari categorie di utenze non domestiche nel caso di gravi calamità naturali o particolari situazioni di emergenza sanitaria, che abbiano comportato l’obbligatorietà della chiusura delle attività, in proporzione ai giorni di chiusura;
b) a favore delle utenze domestiche e non domestiche in stato di necessità o di effettiva difficoltà economico/sociale;
2. La deliberazione disciplina i presupposti e l’ammontare delle agevolazioni, le modalità di richiesta e di erogazione, la decorrenza e la durata.
3. Le agevolazioni di cui al presente articolo sono iscritte in bilancio come autorizzazioni di spesa e la relativa copertura è assicurata da risorse diverse dai proventi del tributo di competenza dell'esercizio al quale si riferisce l'iscrizione stessa.
art.31 Fruizione delle riduzioni e delle agevolazioni
Qualora si riscontrino delle anomalie nell'avviso di pagamento è possibile rivolgersi al Settore Tributi del Comune di Magasa per la verifica dei dati ed eventualmente chiedere provvedimento di autotutela ed inviarlo via mail a info@comune.magasa.bs.it o via PEC all'indirizzo protocollo@pec.comune.magasa.bs.it
| Anno | Popolazione | Rifiuti Differenziati (t) | Rifiuti Totali (t) | Percentuale RD (%) |
|---|---|---|---|---|
| 2024 | 102 | 39,491 | 94,331 | 41,86% |
| 2023 | 102 | 41,884 | 72,544 | 57,74% |
| 2022 | 106 | 41,120 | 90,280 | 45,55% |
Fonte: Catasto dei Rifiuti di cui al D.Lgs. 152/06
Avvisi Autorità di Regolazione per Energia Reti e Ambiente
REGOLAMENTI, DELIBERE E MODULISTICA
In questa sezione sono pubblicati Regolamenti e Delibere attinenti la TARI e la Gestione dei Rifiuti.
È accessibile anche la modulistica, documenti di interesse e altre informazioni.
Regolamento TARI vigente approvato con Delibera del Consiglio Comunale n.13 del 26/06/2021
Elementi in evidenza
News e comunicazioni
Presentate a Magasa le Comunità Energetiche di Garda Uno
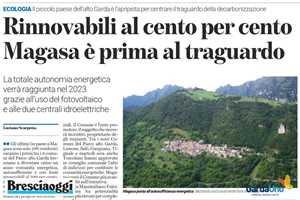
Magasa punta all'autosufficienza energetica utilizzando esclusivamente fonti rinnovabili
Venerdì 16 settembre a Magasa parliamo di Comunità Energetiche

In programma anche una colonnina di ricarica elettrica per le auto
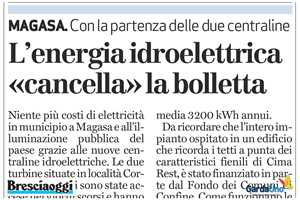
L'impianto è gestito da remoto con un sistema di telecontrollo
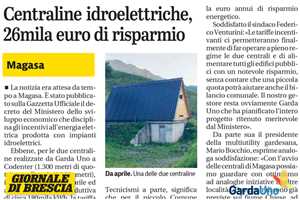
Mario Bocchio: "Possiamo guardare con ottimismo ad analoghe iniziative"
Il Comune ha siglato un accordo con Garda Uno che sostituirà i lampioni
La Nostra Storia, sezione web dedicata a notizie antecedenti il 2015
La Nostra Storia, sezione web dedicata a notizie antecedenti il 2015