Raccolta differenziata
La raccolta differenziata dei rifiuti urbani nel Comune di Salò si effettua con il sistema Porta a porta integrale. Il territorio è diviso in 3 zone con periodicità e frequenze diverse. L'eco calendario fornisce tutte le informazioni necessarie.
La raccolta differenziata è obbligatoria per tutti gli utenti e prevede il ritiro domiciliare per le seguenti tipologie:
- Nella zona A: carta, vetro / lattine, imballaggi in plastica, secco residuo, organico (organico solo per grandi quali produttori alberghi, ristoranti e bar); nella zona A la separazione dell'umido per le utenze domestiche non è obbligatoria.
- Nelle zone B e C: carta, vetro / lattine, imballaggi in plastica, organico e secco residuo.
Il Centro di Raccolta riceve i rifiuti urbani riciclabili, anche ingombranti, correttamente divisi.
Sul territorio sono presenti punti di raccolta per frazioni particolari: consulta la mappa
Altri servizi a richiesta:
- Ritiro domicilio rifiuti ingombranti (primo e terzo venerdì del mese): servizio prenotabile fino a due giorni prima dello svolgimento al numero verde 800 033 955 attivo da lunedì a venerdì dalle 08.00 alle 20.00 e sabato dalle 08.00 alle 13.00. Per la prenotazione è necessario indicare i dati dell'intestatario TARI (cognome, nome, codice fiscale, indirizzo di ritiro) e la tipologia di rifiuti da ritirare. Pezzi massimi 3. In alternativa, il servizio è attivabile anche attraverso la compilazione dell'apposito form: un operatore entrerà in contatto con voi per fissare l'appuntamento. Per ogni servizio sono disponibili n.15 posti. La richiesta è accolta anche in funzione della disponibilità per quella determinata data.
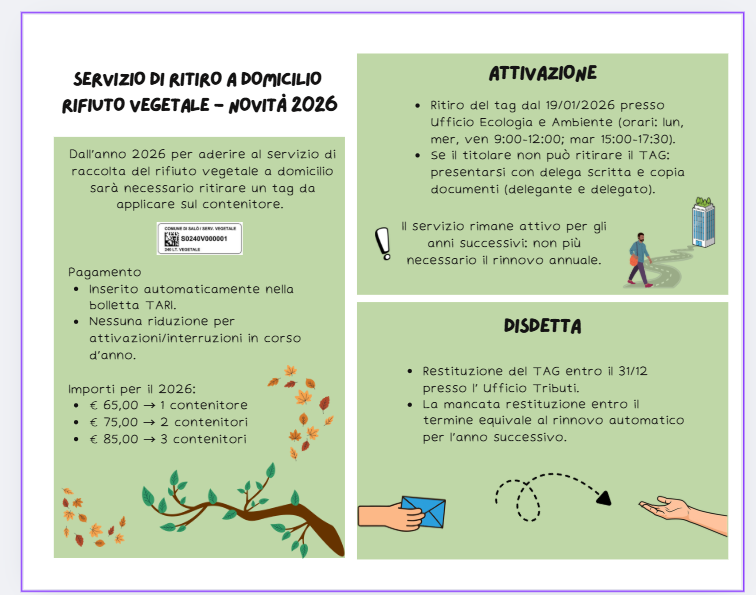
- Ritiro domicilio vegetale: servizio ad iscrizione presso il Comune all'Ufficio Ecologia e Ambiente. Nel volantino i dettagli per l'adesione.
- Ritiro domicilio pannolini: servizio ad iscrizione presso il Comune.
Per maggiori informazioni consultare l'eco calendario, gli orari del Centro di Raccolta o contattare direttamente il Comune.
Calendario della settimana
-
martedì 13/10/2026
-
C
-
V
-
-
mercoledì 14/10/2026
-
S
-
VL
-
-
giovedì 15/10/2026
-
P
-
-
venerdì 16/10/2026
-
S
-
-
sabato 17/10/2026
-
C
-
-
lunedì 19/10/2026
-
S
-
-
martedì 20/10/2026
-
C
-
V
-
-
martedì 13/10/2026
-
P
-
V
-
-
mercoledì 14/10/2026
-
VL
-
-
venerdì 16/10/2026
-
C
-
U
-
-
lunedì 19/10/2026
-
S
-
U
-
-
martedì 20/10/2026
-
P
-
V
-
-
martedì 13/10/2026
-
S
-
U
-
V
-
-
giovedì 15/10/2026
-
VL
-
-
venerdì 16/10/2026
-
sabato 17/10/2026
-
P
-
U
-
-
lunedì 19/10/2026
-
C
-
-
martedì 20/10/2026
-
S
-
U
-
V
-
Nel file qui sotto potete trovare le planimetrie che illustrano i percorsi e le frequenze degli spazzamenti nelle vie comunali.
ABC dei rifiuti di Salò
Centri di raccolta: orari e istruzioni per l'uso
Istruzioni per i privati:
Scarica il modulo da compilare se hai necessità di entrare con un furgone
Istruzioni per le aziende:
Scarica la SCHEDA DI CONFERIMENTO necessaria per entrare al Centro di Raccolta
ingresso consentito fino a 5 minuti prima della chiusura
| GIORNO | MATTINA | POMERIGGIO |
|---|---|---|
| Lunedì | 14:00 - 19:00 | |
| Martedì | 14:00 - 19:00 | |
| Mercoledì | 14:00 - 19:00 | |
| Giovedì | 14:00 - 19:00 | |
| Venerdì | 14:00 - 19:00 | |
| Sabato | 14:00 - 19:00 | |
| Domenica | 15:30 - 19:30 |
APERTURE FESTIVE 2025 (orario consueto):
| 6 gennaio 2025 | APERTO |
| 21 aprile 2025 | APERTO |
| 25 aprile 2025 | APERTO |
| 15 agosto 2025 | APERTO |
| 26 dicembre 2025 | APERTO |
ingresso consentito fino a 5 minuti prima della chiusura
| GIORNO | MATTINA | POMERIGGIO |
|---|---|---|
| Lunedì | 13:00 - 18:00 | |
| Martedì | 13:00 - 18:00 | |
| Mercoledì | 13:00 - 18:00 | |
| Giovedì | 13:00 - 18:00 | |
| Venerdì | 13:00 - 18:00 | |
| Sabato | 13:00 - 18:00 | |
| Domenica | 14:00 - 18:00 |
APERTURE FESTIVE 2025 (orario consueto):
| 6 gennaio 2025 | APERTO |
| 21 aprile 2025 | APERTO |
| 25 aprile 2025 | APERTO |
| 15 agosto 2025 | APERTO |
| 26 dicembre 2025 | APERTO |
RIFERIMENTI E INDIRIZZI DEL COMUNE E DEL GESTORE DEL SERVIZIO
In questa sezione sono disponibili tutte le informazioni relative al Gestore dei Rapporti con l'Utenza (Comune di Salò) e al Gestore del Servizio sul Territorio (Garda Uno S.p.A.).
Per ogni aspetto che riguarda l'Utenza in termini di Tributo TARI (Attivazione, Disattivazione, Calcolo del Tributo e relativi addebito, aggiornamento dati anagrafici, pagamenti e solleciti, riscossione coattiva e ingiunzioni, assimilazione dei Rifiuti agli Urbani), la competenza è esclusivamente dell'Ente Locale: Comune di Salò, i cui riferimenti sono qui sotto riportati.
Per ogni aspetto che riguarda il Servizio in termini operativi (raccolta dei rifiuti differenziati e del Secco Residuo sul territorio, accesso ai Centri di Raccolta, modalità di conferimento dei Rifiuti, problemi di mancata raccolta, evidenza di errato conferimento), la competenza è esclusivamente del Gestore Garda Uno S.p.A., i cui riferimenti sono qui sotto riportati.
Comune di Salò
Sede: Lungolago Zanardelli 55 - 25087 Salò (BS)
Svolge il Servizio di Gestione della Tariffa e del Rapporto con l'Utenza.
Per ogni necessità che riguarda il Tributo TARI, la modalità di addebito e di calcolo, per i pagamenti e le posizioni sospese è disponibile lo Sportello presso l'Ufficio Tributi presso la Sede del Comune. Possono essere inviate segnalazione di errori nella determinazione di quanto addebitato e di errori / variazioni nei dati relativi all’Utenza rilevanti ai fini della commisurazione dell’addebito stesso.
Martedì
Mercoledì
Giovedì
Venerdì
Apri un ticket
Garda Uno S.p.A.
Sede: Via Italo Barbieri 20 - 25080 Padenghe sul Garda (BS)
Svolge il Servizio operativo di Gestione dello Spazzamento meccanico e manuale delle Strade
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non consentono una celere risposta in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Si raccomanda, all'apertura del ticket, di non utilizzare una email PEC, salvo che non si sia certi che la PEC possa ricevere anche da caselle postali elettroniche non certificate. Nel caso sia necessario utilizzare comunque una PEC, vi invitiamo a scrivere direttamente al nostro recapito PEC sotto indicato.
Martedì - Contact Center
Mercoledì - Contact Center
Giovedì - Contact Center
Venerdì - Contact Center
Sabato - Contact Center
Apri un ticket
Garda Uno S.p.A.
Sede: Via Italo Barbieri 20-25080 Padenghe sul Garda (BS)
Svolge il Servizio operativo di Gestione della Raccolta e del Trasporto dei Rifiuti Urbani
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non hanno una risposta celere in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Si consiglia, all'apertura del ticket, di non utilizzare una email PEC, salvo che non si sia certi che la PEC possa ricevere anche da caselle postali elettroniche non certificate. Nel caso sia necessario utilizzare comunque una PEC, vi invitiamo a scrivere direttamente al nostro recapito PEC sotto indicato.
Martedì - Contact Center
Mercoledì - Contact Center
Giovedì - Contact Center
Venerdì - Contact Center
Sabato - Contact Center
Apri un ticket
Avvisi Comune
La Tassa sui rifiuti (TARI) è stata istituita con decorrenza dal 1° gennaio 2014 ed è destinata a finanziare i costi relativi al servizio di gestione dei rifiuti urbani ed assimilati avviati allo smaltimento.
La TARI è dovuta da chiunque possieda, occupi o detenga a qualsiasi titolo e anche di fatto, locali o aree scoperte, a qualsiasi uso adibiti, suscettibili di produrre rifiuti urbani assimilati, con vincolo di solidarietà tra i componenti del nucleo familiare o tra coloro che usano in comune i locali o le aree. Sono escluse dalla TARI le aree scoperte pertinenziali o accessorie a locali tassabili, non operative, e le aree comuni condominiali di cui all'articolo 1117 del codice civile che non siano detenute o occupate in via esclusiva.
In caso di detenzione temporanea di durata non superiore a mesi 6 nel corso dello stesso anno solare la TARI è dovuta solo dal possessore a titolo di proprietà, uso, usufrutto, abitazione o superficie.
Si intendono per:
- locali, le strutture stabilmente infisse al suolo chiuse su tre lati verso l'esterno, anche se non conformi alle disposizioni urbanistico-edilizie, nonché strutture semplicemente poste sul suolo;
- aree scoperte, sia le superfici prive di edifici o di strutture edilizie, sia gli spazi circoscritti che non costituiscono locale, come tettoie, balconi, terrazze, campeggi, dancing e cinema all'aperto, parcheggi;
- utenze domestiche, le superfici adibite a civile abitazione;
- utenze non domestiche, le restanti superfici, tra cui le comunità, le attività commerciali, artigianali, industriali, professionali e le attività produttive in genere.
Sono escluse dal tributo:
- le aree scoperte pertinenziali accessorie ai locali di civili abitazioni, quali i balconi e le terrazze scoperte, i posti auto scoperti, i cortili, i giardini e i parchi;
- le aree comuni condominiali di cui all'art. 1117 c.c. che non siano detenute o occupate in via esclusiva, come androni, scale, ascensori, stenditoi o altri luoghi di passaggio o di utilizzo comune tra i condomini.
L'acquisizione della residenza anagrafica o la presenza di arredo e/o l’attivazione anche di uno solo dei pubblici servizi di erogazione idrica, elettrica, calore, gas, telefonica o informatica costituiscono presunzione semplice dell’occupazione o conduzione dell’immobile e della conseguente attitudine alla produzione di rifiuti, facendo scattare l'obbligo di corresponsione del tributo. Per le utenze non domestiche la medesima presunzione è integrata altresì dal rilascio da parte degli enti competenti, anche in forma tacita, di atti assentivi o autorizzativi per l’esercizio di attività nell'immobile.
La mancata utilizzazione del servizio di gestione dei rifiuti urbani e assimilati o l’interruzione temporanea dello stesso non comportano esonero o riduzione del tributo.
Delibera Consiglio Comunale n. 14 del 29/04/2022: INDIVIDUAZIONE DELLO SCHEMA REGOLATORIO PER LA REGOLAZIONE DELLA QUALITA' PER IL COMUNE DI SALO' PER IL PERIODO 2022-2025 (ART. 3 - TQRIF, ALLEGATO "A" ALLA DELIBERAZIONE ARERA 15/2022/R/rif) IN QUALITA' DI ENTE TERRITORIALMENTE COMPETENTE.
Con la deliberazione indicata l'Ente Locale sovraordinato, in qualità di Ente Territorialmente Competente, ha deliberato di approvare gli obblighi di qualità contrattuale e tecnica a cui dovranno adeguarsi i gestori dei singoli servizi che compongono il servizio integrato di gestione dei rifiuti urbani. "Livello qualitativo minimo” di cui all'art.3.1 del Testo unico per la regolazione della qualità del servizio di gestione dei rifiuti urbani (TQRIF) approvato dall'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) con la delibera 15/2022/R/rif.
Con Delibera del Consiglio Comunale n.30 del 21/06/2023 è stata adottata la Carta della Qualità del Servizio così come previsto dalla Delibera ARERA n.15/2022/R/rif
Le Tariffe per l'anno 2026 sono state Deliberate dal Consiglio Comunale in data 22/07/2026. Le Tariffe sono calcolate sulla base del Piano Economico e Finanziario che, dall'anno 2026 e per l'intero periodo regolatorio 2026-2029, è predisposto sulla base del terzo Metodo Tariffario Rifiuti di cui all'Allegato A della Delibera 397/2025/R/rif dell'Autorità ARERA che, dal 01/01/2018, svolge le funzioni di Regolazione anche del Servizio Integrato dei Rifiuti.
Si riportano gli Atti (cliccare sul documento per accedervi).
Il calcolo della Tariffa TARI si basa su due norme:
- per quanto concerne la misura del costo del servizio e il Piano Economico Finanziario, il calcolo avviene con il Metodo Tariffario Rifiuti 3 (MTR-3) come definito dalla delibera ARERA n.397/2025/R/rif del 05/08/2025;
- per quanto concerne l'articolazione del costo del servizio nei confronti dell'utenza domestica e non domestica, il calcolo avviene con le regole di cui al DPR 158/1999 e relativi allegati.
Entrambe le norme coesistono in quanto hanno, come detto, due diversi scopi: rispettivamente misurare il costo del servizio e suddividerlo tra gli utenti.
Secondo le regole stabilite dal DPR 158/1999, l'importo dovuto per le utenze domestiche è composto da una quota fissa calcolata moltiplicando la superficie occupata per la tariffa unitaria corrispondente al numero degli occupanti dell'utenza e una quota variabile in funzione del numero dei componenti. Per le utenze non domestiche l'importo dovuto è calcolato moltiplicando sia la quota fissa che la quota variabile per la superficie occupata con riferimento alla categoria dell'attività svolta.
Tariffa per le utenze domestiche
L'importo totale annuo da versare si ricava moltiplicando la quota fissa, rilevata in corrispondenza del numero dei componenti, per la superficie imponibile dell'abitazione. Al risultato ottenuto va sommato l'importo della quota variabile.
Esempio: abitazione di 100 mq occupata da 3 componenti
Tariffa Quota Fissa per mq = € 0,7668
Tariffa Quota Variabile per 3 componenti = € 61,42
Calcolo: 100 mq x € 0,7668 = € 76,68 + € 61,42 = € 138,10
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno e UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
Tariffa per le utenze non domestiche
Le utenze non domestiche sono suddivise in 30 categorie così come identificate dal DPR 158/1999.
L'importo totale annuo da versare si ricava moltiplicando sia la quota fissa che la quota variabile, rilevata in corrispondenza della categoria, per la superficie imponibile dell'attività.
Esempio: ufficio di 50 mq - categoria 11
Tariffa Quota Fissa per mq = € 2,0148
Tariffa Quota Variabile per mq = € 1,3144
Calcolo: 50 mq x € 2,0148 + 50 mq x € 1,3144 = € 166,46
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno, UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
L'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) ha istituito con la Delibera 386/2023/R/rif i sistemi di perequazione nel settore dei rifiuti urbani.
I sistemi di “perequazione” sono specifiche componenti tariffarie estese alla totalità delle utenze nazionali che hanno lo scopo di compensare i costi generati da eventi o attività localizzate al fine di “socializzarli” e non farli gravare sulla sola utenza “locale” incolpevole del verificarsi di tali eventi.
Con decorrenza 01/01/2024 sono previste due componenti perequative che ogni Comune è obbligato ad addebitare nei documenti di addebito della TARI:
UR1 compensa i costi di trasporto e trattamento/smaltimento dei rifiuti accidentalmente e volontariamente pescati nei mari e nelle acque interne del paese. È transitoriamente quantificata in 0,10€/anno per utenza;
UR2 compensa le agevolazioni riconosciute alle utenze colpite da eventi eccezionali e calamitosi. È transitoriamente quantificata in 1,50€/anno per utenza.
Con la Delibera 176/2025/R/rif ARERA ha confermato la modifica dell'allegato A della Delibera 386/2023/R/rif istituendo con decorrenza 01/01/2025 un'ulteriore componente perequativa:
UR3 per la copertura delle agevolazioni riconosciute ai beneficiari di bonus sociale per i rifiuti. Inizialmente è posta pari a 6,00€/anno per utenza.
Gli importi delle componenti perequative sono rapportabili ai giorni effettivi di occupazione dell'immobile.
Le componenti non sono soggette a riduzioni o esenzioni.
Ogni utenza è soggetta a questa imposizione.
L'importo derivante dall'applicazione delle componenti è versato alla Cassa per i Servizi Energetici e Ambientali (CSEA).
Modalità di pagamento ammesse con esplicita evidenza di eventuali modalità di pagamento gratuite:
- Modello F24 semplificato (modalità gratuita)
- E' consentito il pagamento mediante bonifico bancario per i contribuenti stranieri residenti all'estero. Sulla causale indicare: nome e cognome dell'utente - tari - anno di riferimento
Per l'anno 2026 sono previste due rate di pagamento con le seguenti scadenze:
- 1ª rata - scadenza: 30 giugno
- 2ª rata - scadenza: 30 dicembre
Il Regolamento TARI vigente prevede all'art.33, riportato a seguire, la modalità per l'ulteriore rateizzazione degli avvisi di pagamento.
Art. 33 Versamenti
[...]
7. L’importo di ogni avviso di pagamento, così come quello derivante da avvisi di accertamento e relativi accessori, può essere oggetto di rateizzazione in caso di temporanea difficoltà del contribuente ad adempiere;
8. La rateizzazione viene concessa con atto del funzionario responsabile, previa presentazione di istanza utilizzando l’apposita modulistica disponibile presso il Servizio Tributi del Comune e scaricabile dal sito internet comunale;
9. La rateizzazione avverrà secondo le relative disposizioni previste dalla normativa vigente con i seguenti scaglioni:
a. Fino a euro 100,00 nessuna rateizzazione;
b. Da euro 100,01 a euro 500,00 fino a quattro rate mensili;
c. Da euro 500,01 a euro 3.000,00 da cinque a dodici rate mensili;
d. Da euro 3.000,01 a euro 6.000,00 da tredici a ventiquattro rate mensili;
e. Da euro 6.000,01 a euro 20.000,00 da venticinque a trentasei rate mensili;
f. Oltre euro 20.000,00 da trentasette a settantadue rate mensili;
10. È inoltre possibile la compensazione fra crediti e debiti facenti capo al medesimo utente secondo le relative disposizioni previste dal Regolamento Generale delle Entrate.
La TARI non viene applicata automaticamente sulla base dell'espletamento di pratiche anagrafiche e/o altre pratiche comunali ma è necessario dichiarare ogni nuova conduzione/occupazione e ogni eventuale variazione , utilizzando gli appositi moduli messi a disposizione:
Dichiarazione Utenza Domestica
Dichiarazione Utenza NON Domestica
La dichiarazione di inizio occupazione o di variazione deve essere presentata entro 30 giorni dall'inizio dell'occupazione o si è verificata la variazione e conserva efficacia anche per le annualità successive non sino modifica dei dati denunciati.
Non devono essere dichiarate le variazioni relative alla modifica del numero dei componenti famigliari quando si tratta di soggetti residenti nello stesso nucleo famigliare. Devono, invece, essere dichiarate le variazione del numero dei componenti nei casi di soggetti non residenti o soggetti residenti in nuclei separati rispetto a quello dell'intestatario della denuncia TARI. Per autocertificazione numero occupanti su utenze domestiche per non residenti scaricare il modello "Autocertificazione"
In caso di decesso dell'intestatario dell'utenza TARI l'utenza verrà volturata d'ufficio al nuovo intestatario della scheda anagrafica.
Se la dichiarazione di cessazione è presentata in ritardo, la è dovuto sino alla data in cui viene tassa prodotta, salvo il caso di duplicazione (vale a dire che altro soggetto passivo abbia già versato il tributo per i medesimi locali) o dimostrazione della effettiva cessazione con la produzione della documentazione che attesta la cessazione delle utenze ai servizi di rete.
I più ricorrenti che implicano un obbligo di nuova denuncia, denuncia di variazione o cessazione sono:
- le nuove occupazioni effettuate da soggetti a seguito di immigrazione o di costituzione di una nuova famiglia;
- il trasferimento nell'ambito del Comune poiché comporta una variazione della metratura dei locali o delle aree occupate ed un nuovo recapito;
- il cambio di intestazione della denuncia nei casi di subentro per decesso di soggetti non residenti;
- i casi di emigrazione o trasferimento ad altro Comune.
Informazioni rilevanti per il caso di ritardato od omesso pagamento, ivi inclusa l'indicazione, per quanto applicabile, del tasso di interesse di mora e/o di penalità e/o sanzioni, nonché tutte le indicazioni utili affinché l'utente sia messo in condizione di procedere tempestivamente al pagamento dell'importo dovuto.
In caso di omesso versamento alle date di scadenza previste è possibile regolarizzare la propria posizione avvalendosi del RAVVEDIMENTO OPEROSO (art.13 del D.Lgs 472/1997 e successive modificazioni). Il ravvedimento operoso è applicabile solo se la violazione non sia stata già contestata e comunque non siano iniziate attività amministrative di accertamento delle quali il contribuente abbia avuto formale informativa.
In caso contrario viene emesso un avviso di accertamento esecutivo ai sensi di legge. In caso di mancato pagamento di tale avviso, che prevede le sanzioni di legge (omesso parziale versamento 30%), si procede all'invio alla concessionaria Area s.r.l. per la riscossione coatta. Gli interessi di mora applicati agli avvisi di accertamento esecutivi sono pari al tasso legale e sono calcolati con maturazione giorno per giorno con decorrenza dal giorno in cui sono divenuti esigibili.
I contribuenti che abbiano ricevuto un atto di Accertamento Esecutivo possono presentare domanda di ricorso in autotutela al fine dell'annullamento del medesimo ai sensi di legge.
Questi gli articoli di riferimento del Regolamento TARI:
Art. 39. Accertamento dell’inadempimento agli obblighi di versamento
Art. 40. Sanzioni
Art. 41. Interessi
Per qualsiasi ulteriore informazione al fine di procedere tempestivamente alla regolarizzazione della posizione si invita a contattare ai recapiti indicati l'Ufficio Tributi del Comune di Salò o aprire una richiesta a questa pagina
BONUS SOCIALE RIFIUTI
Il Bonus Sociale Rifiuti è un'agevolazione per sostenere le famiglie in condizioni di disagio economico. Consiste in uno sconto del 25% sull'importo totale della TARI dovuta.
Il bonus è destinato ai cittadini intestatari dell'utenza rifiuti che appartengono a un nucleo familiare in condizioni di svantaggio economico. I requisiti per ottenerlo sono quello di avere un indicatore ISEE non superiore a 9.530 euro oppure avere un indicatore ISEE non superiore a 20.000 euro se si tratta di una famiglia numerosa (con almeno 4 figli a carico).
Il riconoscimento è completamente automatico. Per averne diritto è sufficiente presentare ogni anno all'INPS la Dichiarazione Sostitutiva Unica (DSU) per ottenere l'attestazione ISEE.
Se l'ISEE rientra nei limiti previsti, l'INPS invierà in automatico i dati ai sistemi informatici nazionali, che li trasmetteranno in modo sicuro al gestore dell'attività di gestione tariffe e rapporto con gli utenti.
Lo sconto viene applicato direttamente come riduzione sulla bolletta TARI. Il meccanismo entrerà a regime a partire dall'anno 2026 (utilizzando i dati delle attestazioni ISEE valide richieste nel corso del 2025). Pertanto, se si ha diritto, lo sconto sarà applicato direttamente nel primo avviso di pagamento utile dell'anno.
ALTRE RIDUZIONI
Le riduzioni ed agevolazioni previste nel Regolamento TARI sono le seguenti:
Art. 27. Riduzioni correlate alla situazione dell’utenza
1. La tariffa si applica in misura ridotta, nella quota fissa e nella quota variabile, nei seguenti casi:
a. All’unica unità immobiliare posseduta dai cittadini italiani non residenti nel territorio dello Stato e iscritti all’ Anagrafe degli italiani residenti all’ estero, già pensionati nei rispettivi Paesi di residenza, a titolo di proprietà o di usufrutto in Italia, a condizione che non risulti locata o data in comodato d’ uso; il tributo è ridotto a un terzo nella quota fissa e nella quota variabile.
Art. 28. Riduzioni per inferiori livelli di prestazione del servizio
1. La TARI è ridotta, nella parte fissa e in quella variabile, al 40% per le utenze poste a una distanza superiore a 500 metri dal più vicino punto di conferimento, misurato dall’accesso dell’utenza sulla strada pubblica;
2. La riduzione di cui al comma precedente si applica alla generalità delle utenze domestiche e alle utenze non domestiche con superficie imponibile non superiore a 200 mq. Non si applica alle altre utenze non domestiche, che sono tenute a conferire direttamente i propri rifiuti presso le isole ecologiche comunali;
3. La TARI è ridotta, nella parte fissa e in quella variabile, al 20% nei periodi di mancato svolgimento del servizio di gestione dei rifiuti, ovvero di effettuazione dello stesso in grave violazione della disciplina di riferimento, nonché di interruzione del servizio per motivi sindacali o per imprevedibili impedimenti organizzativi che abbiano determinato una situazione riconosciuta dall'autorità sanitaria di danno o pericolo di danno alle persone o all'ambiente;
4. Le riduzioni di cui al presente articolo operano su dichiarazione, come previsto dall’articolo 34 del presente regolamento.
Art. 29. Riduzioni per recupero dei rifiuti urbani (utenze non domestiche)
1. La tariffa per le utenze non domestiche è ridotta nella parte variabile calcolata in proporzione alle quantità di rifiuti urbani che il produttore dimostri di aver avviato al riciclaggio nell’anno di riferimento, mediante specifica attestazione rilasciata dall’impresa, a ciò abilitata, che ha effettuato l’attività di riciclaggio;
2. Per «riciclaggio» si intende, ai sensi dell’art. 183, c. 1, lett. u) del d.lgs. n. 152/2006, ogni operazione di recupero attraverso la quale i rifiuti sono trattati per ottenere prodotti, materiali o sostanze da utilizzare per la loro funzione originaria o per altri fini; include il trattamento di materiale organico ma non il recupero di energia né il ritrattamento per ottenere materiali da utilizzare quali combustibili o in operazioni di riempimento;
3. La riduzione deve essere richiesta annualmente dall’interessato, compilando l’apposito modulo, entro il 30 aprile dell’anno successivo, corredato della documentazione attestante il recupero (M.U.D.) e dell’ulteriore documentazione indicata nel modulo stesso. La riduzione è calcolata a consuntivo sulla base della quantità effettivamente avviata al riciclo;
4. Procedimento per il calcolo della riduzione della quota variabile per l’avvio al riciclo:
a. Il Comune, ogni anno e con atto approvato unitamente alla delibera tariffaria, stabilisce a consuntivo e sulla base dei rifiuti dallo stesso raccolti presso le utenze l’entità percentuale delle diverse frazioni merceologiche di rifiuto raccolto;
b. L’entità delle diverse frazioni merceologiche di rifiuto effettivamente prodotte dall’utenza, rapportate all’intera superficie (Sup) dalla stessa occupata, dovranno essere raffrontate con il coefficiente Kd teorico tipico della tipologia d’utenza di cui al d.P.R. n. 158/1999;
c. Al fine del calcolo dell’entità della riduzione della parte variabile (QV) della tariffa, il rapporto tra Kd effettivo dell’utenza e il suo Kd teorico andrà ad incidere sulle sole frazioni merceologiche di rifiuto effettivamente avviate al riciclo e sarà rapportato alla sola entità
percentuale di dette frazioni per come fissate annualmente dal Comune (Qr).
d. Di seguito si riporta la formula Σ (Qr/(Kd*Sup)) * Σ QV.
Art. 30. Esclusione dalle quote variabili (utenze non domestiche)
1. Sono escluse dalla corresponsione delle quote variabili calcolate e misurate le utenze non domestiche che:
a. Conferiscono la totalità dei propri rifiuti urbani al di fuori del servizio pubblico;
b. Dimostrano di averli avviati al recupero mediante attestazione rilasciata annualmente dal soggetto che effettua l'attività di recupero dei rifiuti stessi;
c. Dichiarano di servirsi del ricorso al mercato per un periodo non inferiore a due anni;
2. La dichiarazione di cui alla lettera c) è inviata al Comune entro il termine del 30 giugno di ogni anno, come previsto dall’art. 30, c. 5 del d.l. n. 41/2021, con effetto dal 1° gennaio dell’anno successivo e deve contenere l’indicazione delle tipologie dei rifiuti che saranno conferiti a terzi, distinti per codici EER, e delle relative quantità presunte. L’attestazione di cui alla lettera b) è inviata al Comune entro il febbraio successivo all’anno di riferimento;
3. L’opzione per la gestione pubblica è vincolante per almeno due anni.
Art. 31. Riduzioni per il compostaggio
1. Alle utenze domestiche che abbiano avviato il compostaggio dei propri rifiuti organici per l’utilizzo in sito del materiale prodotto si applica una riduzione del 15% alla quota variabile;
2. Il compostaggio può essere effettuato solo su area aperta adiacente all’abitazione, con esclusione di balconi, terrazze, all'interno di garage o su posti auto in spazi condominiali. Deve essere svolto in modo decoroso ed evitando esalazioni moleste o la proliferazione di animali nocivi o indesiderati;
3. La riduzione è subordinata:
a. Alla presentazione di apposita dichiarazione, attestante di aver avviato il compostaggio domestico in maniera continuativa nell’anno di riferimento, corredata dalla documentazione attestante l’acquisto dell’apposito contenitore o documentazione fotografica del contenitore posseduto;
b. All’impegno ad effettuare correttamente il compostaggio;
4. Emergendo irregolarità, l’utente decade dall’agevolazione e ne è recuperato l’importo complessivo già fruito sino al quinquennio precedente, tramite accertamento per infedele dichiarazione, con interessi e sanzioni.
Per la richiesta utilizzare il seguente modulo
Art. 32. Fruizione delle riduzioni e delle agevolazioni
1. Salvo sia diversamente disposto, le riduzioni di cui al presente regolamento si applicano dalla data di effettiva sussistenza delle condizioni di fruizione se debitamente dichiarate e documentate nei termini di presentazione della dichiarazione iniziale o di variazione o, in mancanza, dalla data di presentazione della relativa dichiarazione;
2. Le riduzioni cessano di operare alla data in cui ne vengono meno i relativi presupposti, anche in mancanza della relativa dichiarazione;
3. Qualora si rendano applicabili più riduzioni o agevolazioni, ciascuna di esse opera sull’importo ottenuto dall’applicazione delle riduzioni o agevolazioni precedentemente considerate.
E' possibile trasformare avanzi di cucina e scarti di giardino in un buon terriccio. Basta procurarsi un contenitore (il composter) da collocare in giardino, oppure costruirlo, o usare il sistema classico del cumulo. In qualche mese si formerà il compost, un prodotto naturale gratuito che sostituisce i concimi chimici apportando sostanza organica al terreno. Si semplifica la raccolta dei rifiuti, perché il 25% circa del rifiuto domestico può essere compostato: residui da sfalci e potature (erba, rami e foglie), avanzi e bucce di frutta e verdura, ossa e avanzi di carne, pesce ed insaccati, cibi avariati o scaduti, pane raffermo, fondi di caffè, bustine di the e tisane, gusci d'uovo, fiori secchi, tovaglioli di carta, carta da cucina, cassette di legno.
Chi pratica il compostaggio domestico potrà godere di uno sconto sulla tassa rifiuti del 15%.
Per la richiesta utilizzare il seguente modulo
Per maggiori informazioni contattare l'Ufficio Tributi
Per aprire una segnalazione inviare una richiesta a questa pagina o telefonare al numero verde 800 816 884
Modulo per la richiesta di rimborso
Per comunicazioni di variazioni nei dati relativi all'utente o alle caratteristiche dell'utenza rilevanti ai fini della commisurazione della tariffa utilizzare gli allegati modelli relativi alle dichiarazioni.
Per autocertificazione numero occupanti su utenze domestiche per non residenti scaricare il modello "Autocertificazione"
| Anno | Popolazione | Rifiuti Differenziati (t) | Rifiuti Totali (t) | Percentuale RD (%) |
|---|---|---|---|---|
| 2024 | 10.327 | 5.983,359 | 7.527,953 | 79,48% |
| 2023 | 10.394 | 5.434,383 | 6.988,903 | 77,76% |
| 2022 | 10.417 | 5.175,835 | 6.677,815 | 77,51% |
Fonte: Catasto dei Rifiuti di cui al D.Lgs. 152/06
Avvisi Autorità di Regolazione per Energia Reti e Ambiente
REGOLAMENTI, DELIBERE E MODULISTICA
In questa sezione sono pubblicati Regolamenti e Delibere attinenti la TARI e la Gestione dei Rifiuti.
È accessibile anche la modulistica utile per le attivazioni, disattivazioni, documenti di interesse e altre informazioni.
Regolamento TARI vigente approvato con Deliberazione del Consiglio Comunale n.32 del 22/07/2026
Regolamento per la Gestione dei Rifiuti Urbani approvato con Delibera del Consiglio Comunale n.31 del 21/06/2023
Elementi in evidenza
News e comunicazioni


Festività natalizie, modifiche al calendario dei passaggi della raccolta

Il materiale aspirato è destinato ad un impianto di recupero dedicato

Il vetro registra una raccolta di 80 kg pro capite, in aumento dell'11%

Un rapporto che funziona con la differenziata al 77%

Il contratto, che dura 12 anni, vale 38,3 milioni. Spazzamento del lungolago ogni giorno
Il percorso virtuoso di cinque hotel del Lago di Garda
Il progetto Life Salvaguardia diventa azione con con Garda Uno, Cauto, Federalberghi e Acque Bresciane

Un venerdì mattina dedicato alle pavimentazioni
Garda Uno LAB

Garda Uno Lab, i giovani imparano a fotografare
Le fotografie di Elisa e la campagna dedicata alle offerte di lavoro.
lunedì 23 maggio 2022
Garda Uno Lab a Salò: un nuovo laboratorio di fotografia
Riprese le attività Garda Uno Lab sul territorio
martedì 10 maggio 2022
L'ecosostenibilità nel mondo della vela
Una nuova Photogallery Garda Uno LAB
lunedì 27 settembre 2021
I docenti di educazione fisica vanno a scuola... di vela
Si è parlato anche di ambiente con Garda Uno LAB
lunedì 20 settembre 2021
Federazione Italiana Vela e Miur uniti nello sport e salvaguardia dell'ambiente
Una nuova Photogallery Garda Uno LAB
mercoledì 08 settembre 2021
Garda Uno LAB - Photogallery 36^ Salò Sail Meeting
Una nuova Photogallery LAB dedicata allo sport
lunedì 12 luglio 2021
Il racconto fotografico dell'inaugurazione mostra Recyclart
Servizio catering a cura degli studenti del “Caterina de’ Medici”
lunedì 15 aprile 2019
Prosegue la collaborazione Lab con il Liceo Scientifico Statale Enrico Fermi di Salò
Traduzioni ora anche in tedesco
lunedì 27 novembre 2017