Raccolta differenziata
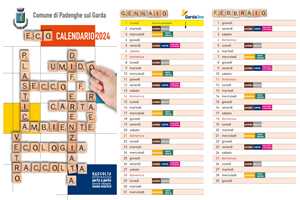
La raccolta dei rifiuti urbani nel Comune di Padenghe sul Garda si effettua con il sistema Porta a porta integrale. L'eco calendario fornisce tutte le indicazioni necessarie.
La raccolta differenziata è obbligatoria per tutti gli utenti e prevede il ritiro domiciliare per: carta, vetro / lattine, imballaggi in plastica, organico, secco residuo.
Il Centro di raccolta riceve i rifiuti urbani, anche ingombranti, correntemente divisi.
Sul territorio sono presenti punti di raccolta per frazioni particolari: consulta la mappa
Altri servizi a richiesta:
- Ritiro domicilio rifiuti ingombranti (terzo sabato del mese): servizio prenotabile fino a due giorni prima dello svolgimento al numero verde 800 033 955 attivo da lunedì a venerdì dalle 08.00 alle 20.00 e sabato dalle 08.00 alle 13.00. Per la prenotazione è necessario indicare i dati dell'intestatario TARI (cognome, nome, codice fiscale, indirizzo di ritiro) e la tipologia di rifiuti da ritirare. Pezzi massimi 3. In alternativa, il servizio è attivabile anche attraverso la compilazione dell'apposito form: un operatore entrerà in contatto con voi per fissare l'appuntamento. Per ogni servizio sono disponibili n.12 posti. La richiesta è accolta anche in funzione della disponibilità per quella determinata data.
- Ritiro domicilio vegetale: servizio da marzo a novembre ad iscrizione presso il Comune.
- Ritiro domicilio pannolini: servizio ad iscrizione presso il Comune.
Per maggiori informazioni consultare l'eco calendario, gli orari del Centro di Raccolta o contattare direttamente il Comune.
Calendario della settimana
-
mercoledì 16/09/2026
-
P
-
U
-
VL
-
-
venerdì 18/09/2026
-
C
-
U
-
-
sabato 19/09/2026
-
V
-
-
lunedì 21/09/2026
-
S
-
U
-
ABC dei rifiuti di Padenghe
Centri di raccolta: orari e istruzioni per l'uso
Istruzioni per i privati:
Scarica il modulo da compilare se hai necessità di entrare con un furgone
Istruzioni per le aziende:
Scarica la SCHEDA DI CONFERIMENTO necessaria per entrare al Centro di Raccolta
ingresso consentito fino a 5 minuti prima della chiusura
| GIORNO | MATTINA | POMERIGGIO |
|---|---|---|
| Lunedì | 15:00 - 18:00 | |
| Martedì | 9:00 - 12:00 | |
| Mercoledì | ||
| Giovedì | 9:00 - 12:00 | |
| Venerdì | 15:00 - 18:00 | |
| Sabato | 9:00 - 12:00 | 15:00 - 18:00 |
| Domenica | 18:00 - 21:00 |
Il Centro di Raccolta è sempre chiuso nei giorni festivi
ingresso consentito fino a 5 minuti prima della chiusura
| GIORNO | MATTINA | POMERIGGIO |
|---|---|---|
| Lunedì | 14:00 - 17:00 | |
| Martedì | 9:00 - 12:00 | |
| Mercoledì | ||
| Giovedì | 9:00 - 12:00 | |
| Venerdì | 14:00 - 17:00 | |
| Sabato | 9:00 - 12:00 | 14:00 - 17:00 |
| Domenica |
Il Centro di Raccolta è sempre chiuso nei giorni festivi
ZONA FUORI ORARIO 24ORE
A Padenghe è disponibile una piccola area recintata per il conferimento 24ore dei rifiuti domestici (secco, umido, carta, plastica, vetro-lattine) pensata specificatamente per utenze che occasionalmente si trovano in difficoltà con le tempistiche della raccolta porta a porta.
Si trova in prossimità del Centro di Raccolta di via dell'Artigianato.
Possono accedere gli utenti domestici del Comune di Padenghe in possesso della Tessera Centro di Raccolta o Tessera Sanitaria dell'intestatario Tassa Rifiuti.
Scarica le informazioni dettagliate qui
RIFERIMENTI E INDIRIZZI DEL COMUNE E DEL GESTORE DEL SERVIZIO
In questa sezione sono disponibili tutte le informazioni relative al Gestore dei Rapporti con l'Utenza (Comune di Padenghe sul Garda) e al Gestore del Servizio sul Territorio (Garda Uno S.p.A.).
Per ogni aspetto che riguarda l'Utenza in termini di Tributo TARI (Attivazione, Disattivazione, Calcolo del Tributo e relativi addebito, aggiornamento dati anagrafici, pagamenti e solleciti, riscossione coattiva e ingiunzioni, assimilazione dei Rifiuti agli Urbani), la competenza è esclusivamente dell'Ente Locale: Comune di Padenghe sul Garda, i cui riferimenti sono qui sotto riportati.
Per ogni aspetto che riguarda il Servizio in termini operativi (raccolta dei rifiuti differenziati e del Secco Residuo sul territorio, accesso ai Centri di Raccolta, modalità di conferimento dei Rifiuti, problemi di mancata raccolta, evidenza di errato conferimento), la competenza è esclusivamente del Gestore Garda Uno S.p.A., i cui riferimenti sono qui sotto riportati.
Comune di Padenghe sul Garda
Sede: Via Italo Barbieri, 3 25080 Padenghe sul Garda (BS) - Ufficio Tributi Codice Fiscale: 00855780177; Partita IVA: 00583110986
Svolge il Servizio di Gestione della Tariffa e del Rapporto con l'Utenza.
Per ogni necessità che riguarda il Tributo TARI, la modalità di addebito e di calcolo, per i pagamenti e le posizioni sospese è disponibile lo Sportello dell'Ufficio Tributi presso la Sede del Comune al piano ammezzato. Possono essere inviate segnalazione di errori nella determinazione di quanto addebitato e di errori / variazioni nei dati relativi all'Utenza rilevanti ai fini della commisurazione dell’addebito stesso.
Martedì
Mercoledì
Giovedì
Venerdì
Apri un ticket
Garda Uno S.p.A.
Sede: Via Italo Barbieri 20 - 25080 Padenghe sul Garda (BS)
Svolge il Servizio operativo di Gestione dello Spazzamento meccanico e manuale delle Strade
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non consentono una celere risposta in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Si raccomanda, all'apertura del ticket, di non utilizzare una email PEC, salvo che non si sia certi che la PEC possa ricevere anche da caselle postali elettroniche non certificate. Nel caso sia necessario utilizzare comunque una PEC, vi invitiamo a scrivere direttamente al nostro recapito PEC sotto indicato.
Martedì - Contact Center
Mercoledì - Contact Center
Giovedì - Contact Center
Venerdì - Contact Center
Sabato - Contact Center
Apri un ticket
Garda Uno S.p.A.
Sede: Via Italo Barbieri 20 - 25080 Padenghe sul Garda (BS)
Svolge il Servizio operativo di Gestione della Raccolta e del Trasporto dei Rifiuti Urbani ed Assimilati
Per ogni necessità che riguarda il Servizio è possibile utilizzare il sistema di supporto all'Utenza cliccando sulla scritta "Apri un ticket". Avrete risposta nel più breve tempo possibile compatibilmente con il problema riscontrato: vi sono situazioni che non consentono una celere risposta in quanto devono essere verificate le condizioni con le quali è emerso il problema.
Si raccomanda, all'apertura del ticket, di non utilizzare una email PEC, salvo che non si sia certi che la PEC possa ricevere anche da caselle postali elettroniche non certificate. Nel caso sia necessario utilizzare comunque una PEC, vi invitiamo a scrivere direttamente al nostro recapito PEC sotto indicato.
Martedì - Contact Center
Mercoledì - Contact Center
Giovedì - Contact Center
Venerdì - Contact Center
Sabato - Contact Center
Apri un ticket
Avvisi Comune
La Tassa sui rifiuti (TARI) è stata istituita con decorrenza dal 1° gennaio 2014 ed è destinata a finanziare i costi relativi al servizio di gestione dei rifiuti urbani ed assimilati avviati allo smaltimento.
La TARI è dovuta da chiunque possieda, occupi o detenga a qualsiasi titolo e anche di fatto, locali o aree scoperte, a qualsiasi uso adibiti, suscettibili di produrre rifiuti urbani assimilati, con vincolo di solidarietà tra i componenti del nucleo familiare o tra coloro che usano in comune i locali o le aree. Sono escluse dalla TARI le aree scoperte pertinenziali o accessorie a locali tassabili, non operative, e le aree comuni condominiali di cui all'articolo 1117 del codice civile che non siano detenute o occupate in via esclusiva.
In caso di detenzione temporanea di durata non superiore a mesi 6 nel corso dello stesso anno solare la TARI è dovuta solo dal possessore a titolo di proprietà, uso, usufrutto, abitazione o superficie.
Si intendono per:
- locali, le strutture stabilmente infisse al suolo chiuse su tre lati verso l'esterno, anche se non conformi alle disposizioni urbanistico-edilizie, nonché strutture semplicemente poste sul suolo;
- aree scoperte, sia le superfici prive di edifici o di strutture edilizie, sia gli spazi circoscritti che non costituiscono locale, come tettoie, balconi, terrazze, campeggi, dancing e cinema all'aperto, parcheggi;
- utenze domestiche, le superfici adibite a civile abitazione;
- utenze non domestiche, le restanti superfici, tra cui le comunità, le attività commerciali, artigianali, industriali, professionali e le attività produttive in genere.
Sono escluse dal tributo:
- le aree scoperte pertinenziali accessorie ai locali di civili abitazioni, quali i balconi e le terrazze scoperte, i posti auto scoperti, i cortili, i giardini e i parchi;
- le aree comuni condominiali di cui all'art. 1117 c.c. che non siano detenute o occupate in via esclusiva, come androni, scale, ascensori, stenditoi o altri luoghi di passaggio o di utilizzo comune tra i condomini.
L'acquisizione della residenza anagrafica o la presenza di arredo e/o l’attivazione anche di uno solo dei pubblici servizi di erogazione idrica, elettrica, calore, gas, telefonica o informatica costituiscono presunzione semplice dell’occupazione o conduzione dell’immobile e della conseguente attitudine alla produzione di rifiuti, facendo scattare l'obbligo di corresponsione del tributo. Per le utenze non domestiche la medesima presunzione è integrata altresì dal rilascio da parte degli enti competenti, anche in forma tacita, di atti assentivi o autorizzativi per l’esercizio di attività nell'immobile.
La mancata utilizzazione del servizio di gestione dei rifiuti urbani e assimilati o l’interruzione temporanea dello stesso non comportano esonero o riduzione del tributo.
Delibera Consiglio Comunale n.16 del 27/04/2022: INDIVIDUAZIONE DELLO SCHEMA REGOLATORIO PER LA REGOLAZIONE DELLA QUALITÀ PER IL COMUNE DI PADENGHE SUL GARDA PER IL PERIODO 2022-2025 (ART. 3 - TQRIF, ALLEGATO "A" ALLA DELIBERAZIONE ARERA 15/2022/R/rif) IN QUALITÀ DI ENTE TERRITORIALMENTE COMPETENTE.
Con la deliberazione indicata l'Ente Locale sovraordinato, in qualità di Ente Territorialmente Competente, ha deliberato di approvare gli obblighi di qualità contrattuale e tecnica a cui dovranno adeguarsi i gestori dei singoli servizi che compongono il servizio integrato di gestione dei rifiuti urbani. "Livello qualitativo minimo” di cui all'art.3.1 del Testo unico per la regolazione della qualità del servizio di gestione dei rifiuti urbani (TQRIF) approvato dall'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) con la delibera 15/2022/R/rif.
Con Delibera del Consiglio Comunale n.23 del 28/07/2023 è stata adottata la Carta della Qualità del Servizio così come previsto dalla Delibera ARERA n.15/2022/R/rif
Le Tariffe per l'anno 2026 sono state Deliberate dal Consiglio Comunale in data 30/06/2026. Le Tariffe sono calcolate sulla base del Piano Economico e Finanziario che, dall'anno 2026 e per l'intero periodo regolatorio 2026-2029, è predisposto sulla base del terzo Metodo Tariffario Rifiuti di cui all'Allegato A della Delibera 397/2025/R/rif dell'Autorità ARERA che, dal 01/01/2018, svolge le funzioni di Regolazione anche del Servizio Integrato dei Rifiuti.
Si riportano gli Atti (cliccare sul documento per accedervi).
Anno 2025
Anno 2024
Schema di calcolo del PEF 2024-2025 e allegati alla Delibera
Delibera del Consiglio Comunale n.12 del 26/04/2024 di determinazione delle Tariffe TARI 2024
Il calcolo della Tariffa TARI si basa su due norme:
- per quanto concerne la misura del costo del servizio e il Piano Economico Finanziario, il calcolo avviene con il Metodo Tariffario Rifiuti 3 (MTR-3) come definito dalla delibera ARERA n.397/2025/R/rif del 05/08/2025;
- per quanto concerne l'articolazione del costo del servizio nei confronti dell'utenza domestica e non domestica, il calcolo avviene con le regole di cui al DPR 158/1999 e relativi allegati.
Entrambe le norme coesistono in quanto hanno, come detto, due diversi scopi: rispettivamente misurare il costo del servizio e suddividerlo tra gli utenti.
Secondo le regole stabilite dal DPR 158/1999, l'importo dovuto per le utenze domestiche è composto da una quota fissa calcolata moltiplicando la superficie occupata per la tariffa unitaria corrispondente al numero degli occupanti dell'utenza e una quota variabile in funzione del numero dei componenti. Per le utenze non domestiche l'importo dovuto è calcolato moltiplicando sia la quota fissa che la quota variabile per la superficie occupata con riferimento alla categoria dell'attività svolta.
Tariffa per le utenze domestiche
L'importo totale annuo da versare si ricava moltiplicando la quota fissa, rilevata in corrispondenza del numero dei componenti, per la superficie imponibile dell'abitazione. Al risultato ottenuto va sommato l'importo della quota variabile.
Esempio: abitazione di 100 mq occupata da 3 componenti
Tariffa Quota Fissa per mq = € 0,7668
Tariffa Quota Variabile per 3 componenti = € 61,42
Calcolo: 100 mq x € 0,7668 = € 76,68 + € 61,42 = € 138,10
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno e UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
Tariffa per le utenze non domestiche
Le utenze non domestiche sono suddivise in 30 categorie così come identificate dal DPR 158/1999.
L'importo totale annuo da versare si ricava moltiplicando sia la quota fissa che la quota variabile, rilevata in corrispondenza della categoria, per la superficie imponibile dell'attività.
Esempio: ufficio di 50 mq - categoria 11
Tariffa Quota Fissa per mq = € 2,0148
Tariffa Quota Variabile per mq = € 1,3144
Calcolo: 50 mq x € 2,0148 + 50 mq x € 1,3144 = € 166,46
Sono poi applicati gli importi delle componenti perequative UR1 per € 0,10/anno, UR2 per € 1,50/anno e UR3 per € 6,00/anno.
Al risultato ottenuto dal calcolo della tariffa (escluse le quote perequative) viene poi applicata l'addizionale provinciale (Tributo per l'esercizio delle funzioni di tutela, protezione e igiene dell'ambiente TEFA) pari al 5%.
L'Autorità di Regolazione per Energia Reti e Ambiente (ARERA) ha istituito con la Delibera 386/2023/R/rif i sistemi di perequazione nel settore dei rifiuti urbani.
I sistemi di “perequazione” sono specifiche componenti tariffarie estese alla totalità delle utenze nazionali che hanno lo scopo di compensare i costi generati da eventi o attività localizzate al fine di “socializzarli” e non farli gravare sulla sola utenza “locale” incolpevole del verificarsi di tali eventi.
Con decorrenza 01/01/2024 sono previste due componenti perequative che ogni Comune è obbligato ad addebitare nei documenti di addebito della TARI:
UR1 compensa i costi di trasporto e trattamento/smaltimento dei rifiuti accidentalmente e volontariamente pescati nei mari e nelle acque interne del paese. È transitoriamente quantificata in 0,10€/anno per utenza;
UR2 compensa le agevolazioni riconosciute alle utenze colpite da eventi eccezionali e calamitosi. È transitoriamente quantificata in 1,50€/anno per utenza.
Con la Delibera 176/2025/R/rif ARERA ha confermato la modifica dell'allegato A della Delibera 386/2023/R/rif istituendo con decorrenza 01/01/2025 un'ulteriore componente perequativa:
UR3 per la copertura delle agevolazioni riconosciute ai beneficiari di bonus sociale per i rifiuti. Inizialmente è posta pari a 6,00€/anno per utenza.
Gli importi delle componenti perequative sono rapportabili ai giorni effettivi di occupazione dell'immobile.
Le componenti non sono soggette a riduzioni o esenzioni.
Ogni utenza è soggetta a questa imposizione.
L'importo derivante dall'applicazione delle componenti è versato alla Cassa per i Servizi Energetici e Ambientali (CSEA).
Il contribuente riceverà presso il proprio domicilio fiscale un avviso di pagamento con l'indicazione degli importi e delle scadenze e con allegate le deleghe di versamento F24 precompilate.
Per l'anno 2026 sono previste due rate di pagamento con le seguenti scadenze:
• 1ª rata entro il 31 luglio
• 2ª rata entro il 16 dicembre
con possibilità di versamento in unica soluzione entro il 31/07/2026.
Il Regolamento TARI vigente prevede all'art.28, riportato a seguire, la modalità per l'ulteriore rateizzazione degli avvisi di pagamento.
Art. 28 Versamenti e Rateizzazioni
1. La TARI è versata in due rate (con facoltà di versare l'imposta complessivamente dovuta in unica soluzione entro la scadenza della prima rata) al 30 Giugno e al 16 Dicembre di ogni anno, salva diversa determinazione stabilita nella deliberazione di approvazione delle tariffe.
2. Qualora alla scadenza della prima rata non fossero state ancora deliberate le tariffe per l'anno di riferimento, si applicano le tariffe in vigore l'anno precedente, con conguaglio sulla seconda rata.
3. Il comune trasmette ai contribuenti, anche per posta semplice, invito di pagamento che, oltre ad indicare le somme da versare, le scadenze e le modalità di pagamento, con allegato il modello di pagamento precompilato, dovrà contenere tutte le informazioni di cui alla deliberazione ARERA n. 444 del 31.10.2019 ed eventuali s.m.i. in materia di trasparenza dei documenti.
4. Il versamento della TARI è effettuato secondo le disposizioni di cui all'art. 17 del decreto legislativo 9 luglio 1997, n. 241 (modello F24), ovvero con altre modalità di pagamento previste dalla normativa vigente.
5. II contribuente in regola con i versamenti può richiedere, indicandone le ragioni ed entro la scadenza del versamento, la rateizzazione dei pagamenti degli avvisi di pagamento, di avvisi di accertamento esecutivi e relativi accessori.
6. La rateizzazione viene concessa dal Funzionario Responsabile, previa presentazione di istanza utilizzando l’apposita modulistica disponibile presso il Servizio Tributi del Comune scaricabile dal sito istituzionale del Comune.
6.1 Il gestore dell’attività di gestione tariffe e rapporto con gli utenti è tenuto a garantire all’utente la possibilità di rateizzare ulteriormente il pagamento di ciascuna delle due rate di cui al comma 1, qualora l’importo annuo addebitato superi del 30% il valore medio annuo dell’importo addebitato calcolato sui due (2) anni precedenti. Al documento di riscossione dovranno essere allegati i bollettini per il pagamento rateale dell'importo dovuto.
6.2 L’importo della singola rata non potrà essere inferiore ad una soglia minima pari a 100 euro, fatta salva la possibilità per il gestore di praticare condizioni di rateizzazione migliorative in base alle condizioni economiche dell’utente e indipendentemente dall’importo dovuto.
6.3 Il termine per l’inoltro della richiesta di ulteriore rateizzazione da parte dell’utente che ne ha diritto è fissato nel decimo giorno solare successivo alla scadenza del termine di pagamento riportato nel documento di riscossione.
6.4 Le somme relative ai pagamenti delle ulteriori rate possono essere maggiorate:
a. degli interessi di dilazione non superiori al tasso di riferimento fissato dalla Banca Centrale Europea;
b. degli interessi di mora previsti dalla vigente normativa solo a partire dal giorno di scadenza del termine prefissato per il pagamento rateizzato.
6.5 Gli interessi di dilazione di cui al precedente comma 6.4 non possono essere applicati qualora la soglia di cui al comma 6.1 sia superata a causa di prolungati periodi di sospensione dell’emissione di documenti di riscossione per cause imputabili al gestore.
7. Il numero massimo di rate concedibili ai sensi dei commi da 796 a 802, art. 1, della L. 27/12/2019, n, 160 (Legge di bilancio 2020) è pari a:
- Fino a € 100,00: Nessuna rateizzazione
- Da € 100,01 a € 500,00: fino a 4 rate mensili
- Da € 500,01 a € 3.000,00: da 5 a 12 rate mensili
- Da € 3.000,01 a € 6.000,00: da 13 a 24 rate mensili
- Da € 6.000,01 a € 20.000,00: da 25 a 36 rate mensili
- Oltre € 20.000,00: da 37 a 72 rate mensili
Qualora l’importo complessivo oggetto di rateizzazione sia superiore ad € 20.000,00 il contribuente dovrà presentare idonea polizza fideiussoria e potrà essere autorizzata rateizzazione in 72 rate mensili.
8. L’importo sino ad € 100,00 non è rateizzabile.
E' possibile richiedere di ricevere i documenti di riscossione e tutte le informazioni attinenti la TARI esclusivamente in forma elettronica attraverso questo modulo di richiesta
La TARI non viene applicata automaticamente sulla base dell'espletamento di pratiche anagrafiche e/o altre pratiche comunali ma è necessario dichiarare ogni nuova conduzione/occupazione e ogni eventuale variazione , utilizzando gli appositi moduli messi a disposizione:
“ DICHIARAZIONE UTENZA DOMESTICA ”
“ DICHIARAZIONE UTENZA NON DOMESTICA ”
La dichiarazione di inizio occupazione o di variazione deve essere presentata entro 30 giorni dall'inizio dell'occupazione o si è verificata la variazione e conserva efficacia anche per le annualità successive non sino modifica dei dati denunciati.
Non devono essere dichiarate le variazioni relative alla modifica del numero dei componenti famigliari quando si tratta di soggetti residenti nello stesso nucleo famigliare. Devono, invece, essere dichiarate le variazione del numero dei componenti nei casi di soggetti non residenti o soggetti residenti in nuclei separati rispetto a quello dell'intestatario della denuncia TARI.
In caso di decesso dell'intestatario dell'utenza TARI l'utenza verrà volturata d'ufficio al nuovo intestatario della scheda anagrafica.
Se la dichiarazione di cessazione è presentata in ritardo, la è dovuto sino alla data in cui viene tassa prodotta, salvo il caso di duplicazione (vale a dire che altro soggetto passivo abbia già versato il tributo per i medesimi locali) o dimostrazione della effettiva cessazione con la produzione della documentazione che attesta la cessazione delle utenze ai servizi di rete.
I più ricorrenti che implicano un obbligo di nuova denuncia, denuncia di variazione o cessazione sono:
- le nuove occupazioni effettuate da soggetti a seguito di immigrazione o di costituzione di una nuova famiglia;
- il trasferimento nell'ambito del Comune poiché comporta una variazione della metratura dei locali o delle aree occupate ed un nuovo recapito;
- il cambio di intestazione della denuncia nei casi di subentro per decesso di soggetti non residenti;
- i casi di emigrazione o trasferimento ad altro Comune.
Informazioni rilevanti per il caso di ritardato od omesso pagamento, ivi inclusa l'indicazione, per quanto applicabile, del tasso di interesse di mora e/o di penalità e/o sanzioni, nonché tutte le indicazioni utili affinché l'utente sia messo in condizione di procedere tempestivamente al pagamento dell'importo dovuto.
In caso di omesso versamento alle date di scadenza previste è possibile regolarizzare la propria posizione avvalendosi del RAVVEDIMENTO OPEROSO (art.13 del D.Lgs 472/1997 e successive modificazioni). Il ravvedimento operoso è applicabile solo se la violazione non sia stata già contestata e comunque non siano iniziate attività amministrative di accertamento delle quali il contribuente abbia avuto formale informativa.
Il Regolamento TARI vigente prevede ai seguenti articoli:
Art. 33 Accertamento dell'inadempimento agli obblighi di versamento
Art. 34 Sanzioni
Art. 35 Interessi
BONUS SOCIALE RIFIUTI
Il Bonus Sociale Rifiuti è un'agevolazione per sostenere le famiglie in condizioni di disagio economico. Consiste in uno sconto del 25% sull'importo totale della TARI dovuta.
Il bonus è destinato ai cittadini intestatari dell'utenza rifiuti che appartengono a un nucleo familiare in condizioni di svantaggio economico. I requisiti per ottenerlo sono quello di avere un indicatore ISEE non superiore a 9.530 euro oppure avere un indicatore ISEE non superiore a 20.000 euro se si tratta di una famiglia numerosa (con almeno 4 figli a carico).
Il riconoscimento è completamente automatico. Per averne diritto è sufficiente presentare ogni anno all'INPS la Dichiarazione Sostitutiva Unica (DSU) per ottenere l'attestazione ISEE.
Se l'ISEE rientra nei limiti previsti, l'INPS invierà in automatico i dati ai sistemi informatici nazionali, che li trasmetteranno in modo sicuro al gestore dell'attività di gestione tariffe e rapporto con gli utenti.
Lo sconto viene applicato direttamente come riduzione sulla bolletta TARI. Il meccanismo entrerà a regime a partire dall'anno 2026 (utilizzando i dati delle attestazioni ISEE valide richieste nel corso del 2025). Pertanto, se si ha diritto, lo sconto sarà applicato direttamente nel primo avviso di pagamento utile dell'anno.
ALTRE RIDUZIONI
Ai sensi del Regolamento TARI attualmente in vigore sono previste riduzioni e agevolazioni.
Art. 22 Riduzioni per le utenze domestiche
Art. 23 Riduzioni per le utenze non domestiche
Art. 23-bis Altre riduzioni ed esenzioni
Art. 24 Riduzione della quota variabile calcolata (utenze non domestiche)
1. La tariffa per le utenze non domestiche è ridotta nella parte variabile calcolata in proporzione alle quantità di rifiuti urbani che il produttore dimostri di aver avviato al riciclaggio nell'anno di riferimento, mediante specifica attestazione rilasciata dall'impresa, a ciò abilitata, che ha effettuato l'attività di riciclaggio.
2. Per «riciclaggio» si intende, ai sensi dell'art. 183, comma 1, lett. u), del Decreto Legislativo 3 aprile 2006, n. 152, ogni operazione di recupero attraverso la quale i rifiuti sono trattati per ottenere prodotti, materiali o sostanze da utilizzare per la loro funzione originaria o per altri fini; include il trattamento di materiale organico ma non il recupero di energia né il ritrattamento per ottenere materiali da utilizzare quali combustibili o in operazioni di riempimento.
3. Procedimento per il calcolo della riduzione della quota variabile per l’avvio al riciclo:
a) l’entità delle diverse frazioni merceologiche di rifiuto effettivamente prodotte dall’utenza, rapportate all’intera superficie (Sup) dalla stessa occupata, dovranno essere raffrontate con il coefficiente Kd teorico tipico della tipologia d’utenza di cui al DPR 158/1999;
b) al fine del calcolo dell’entità della riduzione della parte variabile (QV) della tariffa, il rapporto tra Kd effettivo dell’utenza e il suo Kd teorico andrà ad incidere sulle sole frazioni merceologiche di rifiuto effettivamente avviate al riciclo e sarà rapportato alla sola entità percentuale di dette frazioni per come fissate annualmente dal Comune (Qr).
Di seguito si riporta la formula Σ(Qr/(Kd*Sup))*ΣQV
La riduzione deve essere richiesta annualmente dall'interessato, compilando l'apposito modulo, entro il 20 febbraio dell'anno successivo, corredato della documentazione attestante il recupero (M.U.D.) e dall'ulteriore documentazione indicata nel modulo stesso. La riduzione opera di regola mediante compensazione alla prima scadenza utile.
“ RICHIESTA RIDUZIONE RICICLAGGIO UTENZA NON DOMESTICA ”
Art. 24-bis Esclusione dalle quote variabili (utenze non domestiche)
Art. 25 Riduzioni per inferiori livelli di prestazione del servizio
Art. 27 Fruizione di riduzioni e agevolazioni
Qualora si riscontrino delle anomalie nell'avviso di pagamento è possibile rivolgersi al Settore Tributi del Comune di Padenghe sul Garda per la verifica dei dati ed eventualmente chiedere provvedimento di autotutela compilando l'apposito modulo “ISTANZA AUTOTUTELA” ed inviarlo via mail a tributi@comune.padenghe.brescia.it o via PEC all'indirizzo comune.padenghesulgarda@legalmail.it o via posta a Comune di Padenghe sul Garda via Italo Barbieri, 3 – 25080 Padenghe sul Garda (BS). Allegare sempre la fotocopia del documento di identità del firmatario.
Conguagli compensazioni e rimborsi
Le modifiche inerenti le caratteristiche dell’utenza che comportino variazione del tributo in corso d’anno sono considerate per il tributo dell’anno successivo mediante conguaglio compensativo. Qualora la cessazione dell’utenza impedisca di provvedere al conguaglio compensativo a favore del contribuente obbligato, si provvede al rimborso.
Il rimborso riconosciuto dovuto viene effettuato entro 180 giorni dalla richiesta (art.1, comma 164, Legge 296/06). Il contribuente può richiedere al Comune il rimborso delle somme versate e non dovute entro il termine di 5 anni dal giorno del pagamento o da quello in cui è stato definitivamente accertato il diritto alla restituzione, compilando l'apposito modulo “RICHIESTA RIMBORSO”.
|
Anno |
Popolazione | Rifiuti Differenziati (t) | Rifiuti Totali (t) | RD percentuale (%) |
|---|---|---|---|---|
| 2024 | 4.890 | 2.779,744 | 3.593,664 | 77,35% |
| 2023 | 4.879 | 2.766,902 | 3.522,162 | 78,56% |
| 2022 | 4.828 | 2.532,570 | 3.250,950 | 77,90% |
Fonte: Catasto dei Rifiuti di cui al D.Lgs. 152/06
Avvisi Autorità di Regolazione per Energia Reti e Ambiente
REGOLAMENTI, DELIBERE E MODULISTICA
In questa sezione sono pubblicati Regolamenti e Delibere attinenti la TARI e la Gestione dei Rifiuti.
È accessibile anche la modulistica, documenti di interesse e altre informazioni.
Regolamento TARI approvato con Delibera del Consiglio Comunale n.15 del 30/06/2026
Regolamento per la Gestione dei Rifiuti Urbani approvato con Delibera del Consiglio Comunale n.22 del 28/07/2023
Elementi in evidenza
News e comunicazioni

Conferenza Stampa per tutti i risultati del progetto
Il sindaco Zuliani: “Ringrazio Garda Uno che ha contribuito alla progettazione e realizzazione dell’impianto”
Ma sono previste multe per chi li abbandona
Gli insegnati sono professionisti interni all’azienda
Un ricco palinsesto di eventi
I rifiuti possono essere una risorsa
Garda Uno LAB


Come si prepara una buona foto? Cosa succede dopo lo scatto?
E' ripreso il laboratorio di fotografia a Padenghe
lunedì 02 agosto 2021
Laboratorio di fotografia, organizzato con la collaborazione di GardaUnoLab
Stare e fare insieme: quattro percorsi con «Legami Leali»
lunedì 22 febbraio 2021
Laboratorio Fotografare Oggi a Padenghe sul Garda
Un progetto GardaUnoLAB in collaborazione con Legami Leali
giovedì 18 febbraio 2021
Piccoli oggetti da differenziare, smartphone e fotografia
Un progetto GardaUnoLAB in collaborazione con Legami Leali
mercoledì 06 gennaio 2021
Piccoli oggetti da differenziare e ritratti ambientati
Un progetto GardaUnoLAB in collaborazione con Legami Leali
lunedì 14 dicembre 2020
Fotografia e smartphone, piccoli oggetti da differenziare
Un progetto GardaUnoLAB in collaborazione con Legami Leali
lunedì 07 dicembre 2020
Un mese e mezzo di LABoratorio dedicato alla fotografia
Un progetto GardaUnoLAB in collaborazione con Legami Leali
lunedì 30 novembre 2020
Quinta lezione di LABoratorio fotografico, arrivano le prime risposte
Un progetto GardaUnoLAB in collaborazione con Legami Leali
lunedì 23 novembre 2020
Quarto giorno di LABoratorio a Padenghe
Un progetto GardaUnoLAB in collaborazione con Legami Leali
lunedì 09 novembre 2020